

Este Artigo contém instruções e parametrizações para cálculo do Evento de Pensão Alimentícia no Recibo Mensal.
Resolução
O Evento 170 - Pensão Alimentícia pode ser lançado diretamente através da Rotina Digitação de Variáveis ou lançado nos Fixos Salariais do Funcionário, conforme o desejado.
Tabela de Eventos
1- Acesse: Social > Folha de Pagamento > Tabelas > Tabela de Eventos
2- O Evento de uso mensal (padrão 170), não deve ser utilizado nos Recibo de Férias ou 13º Salário.
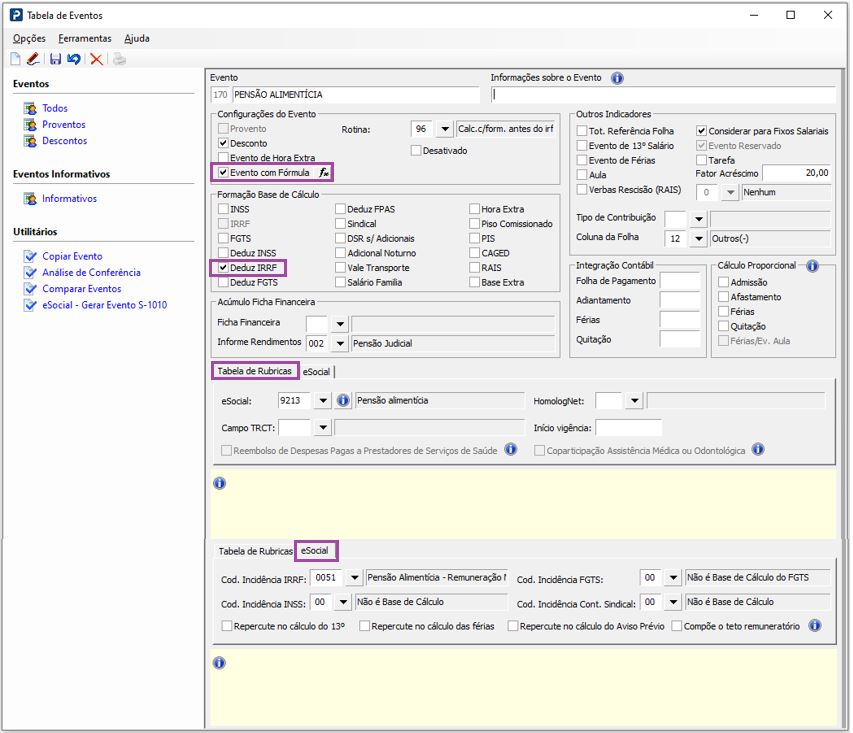
3- O Evento 170 possui parâmetros específicos, que não podem ser alterados:
|
ATENÇÃO: NÃO marque as opções do campo Cálculo Proporcional na tabela de eventos! O evento de pensão já é proporcional aos valores devido, caso esses campos estejam marcados o valor da pensão ficará incorreto. |
4- Ao acessar o botão de fórmula do Evento (f*), Aba Mensal, podemos verificar a fórmula para cálculo do Evento padrão: Total de Proventos - Total de Descontos.
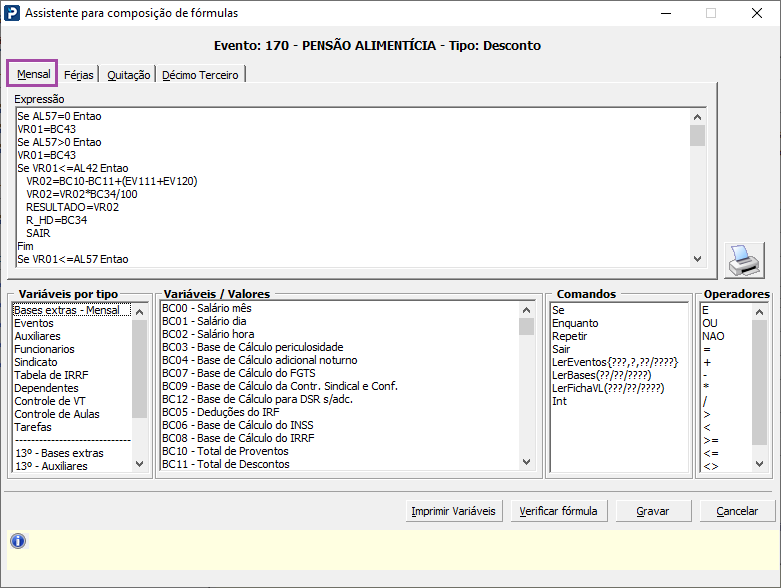
IMPORTANTE: A fórmula foi adaptada para o novo cálculo de IRRF com base na lei 15.270/2025
Fórmula Padrão:
Se AL57=0 Entao
VR01=BC43
Se AL57>0 Entao
VR01=BC43
Se VR01<=AL42 Entao
VR02=BC10-BC11+(EV111+EV120)
VR02=VR02*BC34/100
RESULTADO=VR02
R_HD=BC34
SAIR
Fim
Se VR01<=AL57 Entao
VR02=BC10-BC11+(EV111+EV120)
VR02=VR02*(BC34/100)
RESULTADO=VR02
R_HD=BC34
SAIR
Fim
Se VR01<=AL58 Entao
VR04=AL64-(BC43*AL61)
Se VR01<=AL43 Entao
VR01=BC43-EV101
VR02=(((VR01-(((VR01-BC13)*(AL48/100))-(AL53+VR04))))*(BC34/100))/(1-((BC34/100)*(AL48/100)))
Fim
Se VR01<=AL44 Entao
VR01=BC43-EV101
VR02=(((VR01-(((VR01-BC13)*(AL49/100))-(AL54+VR04))))*(BC34/100))/(1-((BC34/100)*(AL49/100)))
Fim
Se VR01<=AL45 Entao
VR01=BC43-EV101
VR02=(((VR01-(((VR01-BC13)*(AL50/100))-(AL55+VR04))))*(BC34/100))/(1-((BC34 /100)*(AL50/100)))
Fim
Se VR01<=AL46 Entao
VR01=BC43-EV101
VR02=(((VR01-(((VR01-BC13)*(AL51/100))-(AL56+VR04))))*(BC34/100))/(1-((BC34/100)*(AL51/100)))
Fim
VR03=BC10-EV101-BC13-VR02-EV142
Se VR03<=AL42 Entao
VR02=BC10-BC11+(EV111+EV120)
VR02=VR02*BC34/100
RESULTADO=VR02
R_HD=BC34
Sair
Fim
Se VR03<=AL43 Entao
VR01=BC43-EV101
VR02=(((VR01-(((VR01-BC13)*(AL48/100))-(AL53+VR04))))*(BC34/100))/(1-((BC34/100)*(AL48/100)))
RESULTADO=VR02
R_HD=BC34
Sair
Fim
Se VR03<=AL44 Entao
VR01=BC43-EV101
VR02=(((VR01-(((VR01-BC13)*(AL49/100))-(AL54+VR04))))*(BC34/100))/(1-((BC34/100)*(AL49/100)))
RESULTADO=VR02
R_HD=BC34
Sair
Fim
Se VR03<=AL45 Entao
VR01=BC43-EV101
VR02=(((VR01-(((VR01-BC13)*(AL50/100))-(AL55+VR04))))*(BC34/100))/(1-((BC34/100)*(AL50/100)))
RESULTADO=VR02
R_HD=BC34
Sair
Fim
Se VR03<=AL46 Entao
VR01=BC43-EV101
VR02=(((VR01-(((VR01-BC13)*(AL51/100))-(AL56+VR04))))*(BC34/100))/(1-((BC34/100)*(AL51/100)))
RESULTADO=VR02
R_HD=BC34
Sair
Fim
Informações importantes:
-
Nos casos em que há desconto do Adiantamento no Recibo de Pagamento Mensal, este valor não será deduzido da Base de Pensão Alimentícia.
-
Para o cálculo do Evento 170 - Pensão Alimentícia padrão, é necessário utilizar as 4 casas decimais após a vírgula, sem realizar arredondamentos.
-
A fórmula utilizada no evento 170 é baseada no cálculo de percentual sobre os rendimentos brutos (BC43 – Rendimentos Tributáveis). Nos meses que ao calcular o recibo mensal apresentar variáveis de férias, os eventos de férias serão somados para base.
-
Dentro da fórmula já possui parâmetros para o desconto do IRRF, sendo assim é necessário à utilização da rotina 96, que considera o cálculo da pensão antes do IR e depois do INSS. Devendo o evento de pensão entrar primeiro para a base de cálculo do IRRF para que o valor encontrado de IR seja considerado como desconto no cálculo da pensão.
-
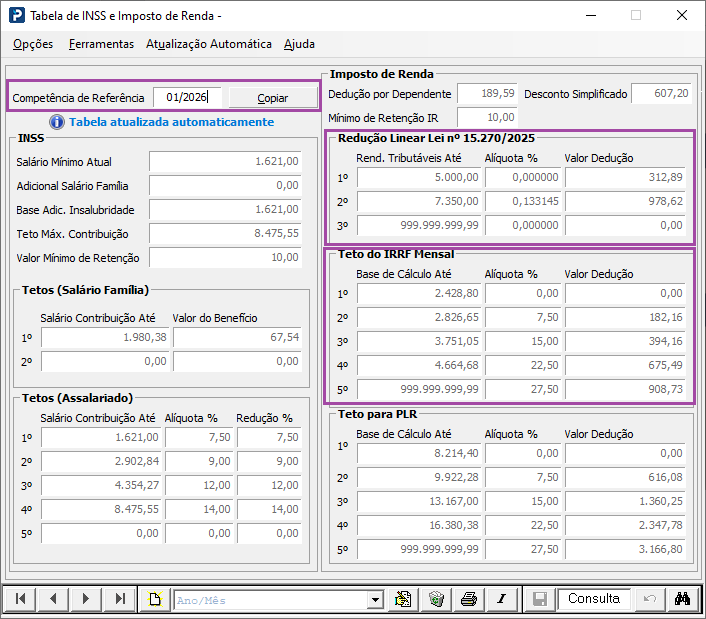
Devido a lei 15.270/2025 foi ajustado a fórmula padrão para considerar com base no novo cálculo do Imposto de Renda, com Isenção de IRRF para Rendimentos Tributáveis até 5.000,00 e com o valor de redução para os Rendimentos Tributáveis de 5.000,01 até 7.350,00.
-
Caso seja criado um Evento, diferente do Evento 170 (padrão do sistema), para cálculo de Pensão com dedução de faltas, o valor da Pensão não será apresentado no demonstrativo de cálculo de IRRF, porém o valor será utilizado para cálculo.
Tabela de INSS e Imposto de Renda
1- Acesse: Parâmetros Gerais > Tabelas Oficiais > Tabelas Trabalhistas > Tabela de INSS e Imposto de Renda
2- Certifique-se de que a Tabela de INSS e IRRF da competência de processamento do Recibo está devidamente preenchida, pois o cálculo da Pensão Alimentícia está diretamente ligado às informações da Tabela de IRRF:
Consulta de Recibos
1 - Acesse: Social > Folha de Pagamento > Consultas > Consulta de Recibos
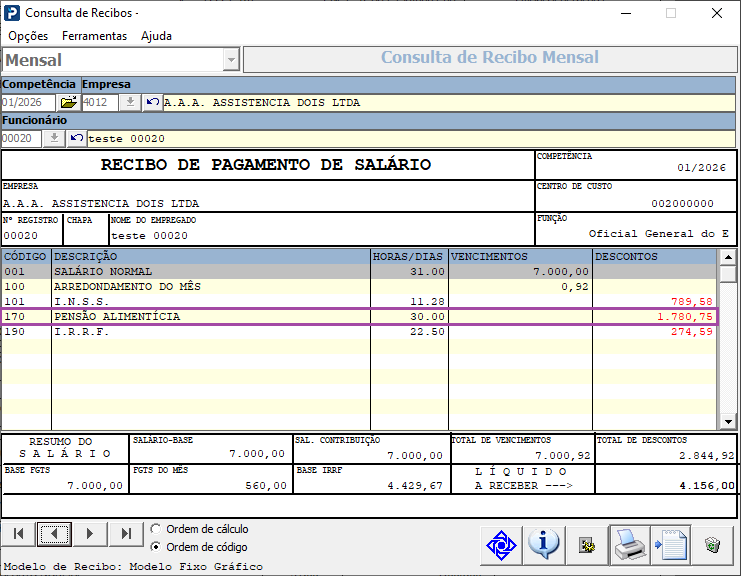
2- Após processamento do Recibo Mensal, é possível realizar a consulta do cálculo realizado:
IMPORTANTE
Informações Adicionais
No evento de pensão, o IRRF deverá ser calculado considerando os valores de pensão, para isso utilizar a base líquida de IRRF que apresenta no recibo mensal.
Cálculo de Pensão quando houver IRRF no recibo mensal.
1º Calcular o IRRF com a pensão. (Consultar a tabela de IRRF vigente considerando o regime de pagamento da empresa)
Base líquida de IRRF que consta no recibo mensal * Alíquota da faixa de IRRF - dedução da faixa de IRRF – Dedução Linear Lei 15.270/2025 = Valor do IRRF da pensão.
4.429,67 *22,50% = 996,68 - 675,49 – 46,60 = 274,59 valor do IRRF da pensão
2º Calcular a pensão com imposto de renda.
Todos os proventos do recibo - todos os descontos (considerando o IRRF calculado acima) * o percentual da pensão que consta no fixo do trabalhador.
7000,00 – 789,58 – 274,59 = 5.935,83* 30% = 1.780,75
Fórmula do Evento de Pensão Alimentícia para Recibo Mensal:
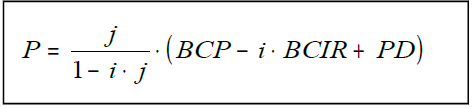
Legenda de informações contidas na fórmula:
P = pensão
BCP= base de cálculo da pensão, segundo estipulado na sentença judicial, já descontada a contribuição previdenciária (CP), mas sem deduzir o imposto sobre a renda incidente na fonte (IRF) (A fórmula sugerida pelo sistema considera todos os proventos).
j= percentual estabelecido pelo judiciário para cálculo da pensão, dividido por cem
IRRF= imposto sobre a renda incidente na fonte
BCIR= base de cálculo do imposto sobre a renda incidente na fonte (IRF), consideradas as deduções admitidas pela legislação, inclusive da contribuição previdenciária (CP), exceto a da pensão (P) (A fórmula sugerida pelo sistema considera todos os descontos)
i= alíquota do imposto sobre a renda, conforme tabela mensal (dividida por cem)
PD= parcela a deduzir, conforme tabela mensal do imposto sobre a renda
Sendo:
P = 0,30 x (6.210,42 – 0,225 x 6.210,42 + 675,49 + 46,60)
1 – 0,225 x 0,30
P = 0,30 x (6.210,42 – 1.397,3445 + 675,49 + 46,60)
0,9325
P = 0,30 x 5.535,1655
0,9325
P = 1.660,54965
0,9325
P = 1.780,75
Ou seguindo a seguinte Fórmula:
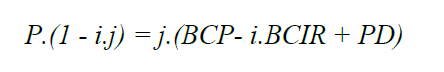
Sendo:
P . (1 – 0,225 . 0,30) = 0,30 . (6.210,42 – 0,225 x 6.210,42 + 675,49+ 46,60)
P . ( 0,9325 ) = 0,30.( 6.210,42 – 1.397,3445 + 675,49 + 46,60)
0,9325 P = 0,30.( 5.535,23)
0,9325 P= 1.660,54965
P= 1.660,54965/ 0,9325
P= 1.780,75
Se no recibo não apresentar evento de IRRF, a fórmula demonstrada, considera para o cálculo a soma de todos os proventos, deduzindo todos os descontos do recibo para o resultado, onde, se no recibo houver desconto de IRRF, realizará o cálculo de acordo com as faixas de alíquotas apresentadas na tabela de INSS/ IRRF.
Com base na orientação da Receita Federal que essa fórmula foi desenvolvida, porém como há diversas regras estipuladas em juízo, desejando um cálculo diferenciado, é necessária a realização de customização da fórmula existente junto à área de serviços.
Fonte: http://normas.receita.fazenda.gov.br/sijut2consulta/anexoOutros.action?idArquivoBinario=33995
Novo Exemplo: Funcionário com Salário de R$ 5512,00 com pagamento de pensão no percentual de 33,33%
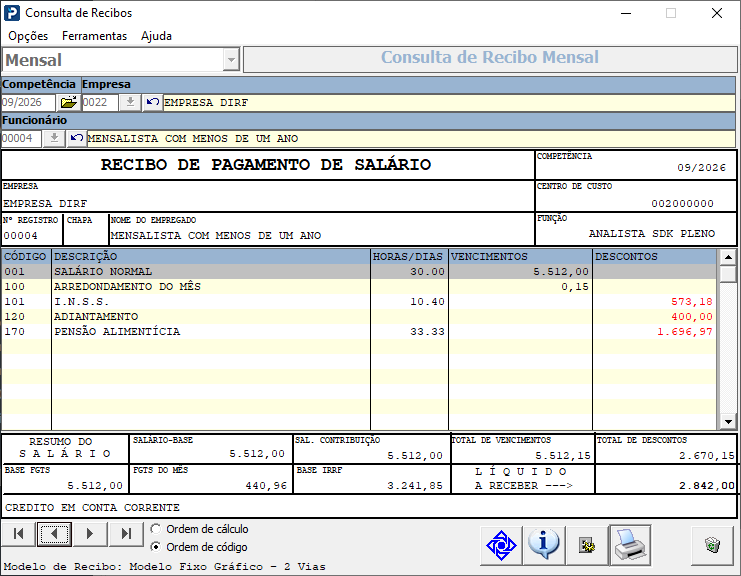
Passo a Passo para chegar nesse calculo da Pensão Alimentícia
Como o valor desse funcionário está acima dos R$ 5.000,00, o cálculo da pensão vai se basear na questão de pensão abate IRRF, IRRF abate pensão. Dessa forma, o cálculo realizado pelo sistema é o seguinte:
1ª Etapa
BC43 = 5512,00
VR04 = 978,62 - 733,89 = 244,73
Se VR01<=AL46 Entao
VR01=5512,00 - 573,18 - 0,00
VR02=(((4.938,82-(((4.938,82- 0,00) x (27,50/100)) - ( 908,73+244,73)))) x (33,33/100))/(1-((33,33 /100) x(27,50/100)))
VR02 = 1.737,09
Passo a passo do cálculo da 1ª Etapa:
I - RESOLUÇÃO DO NUMERADOR
1.Calculo do Importo Bruto do IRRF
4938,82 * 0,275 - 1358,1755
-
Soma das parcelas da dedução
908,73 + 244,73 - 1153,46
-
Subtração do IRRF inicial (sem o abatimento da pensão):
1358,1755 - 1153,46 - 204,7155
-
Base Líquida após o desconto do IRRF inicial:
4938,82 - 204,7155 - 4731,1045
-
Aplicação da Porcentagem da Pensão
4734,1045 * 0,3333 - 1577,87703
II - RESOLUÇÃO DO DENOMINADOR (FATOR DE CORREÇÃO)
-
Multiplicação da Porcentagem da Pensão pela aliquita de 27,5 %
0,3333 * 0,275 - 0,0916575
-
Subtração da Unidade
1-0,916575 - 0,9083425
-
Divisão Final
VR02 - 1577,87703
------------ - 1737,094796....
0,9083425
Arredondamento para duas casas decimais, o valor final é R$ 1737,09
2ª Etapa
VR03=5512,00-573,18-0,00-1.737,09-0,00
VR03 = 3.201,73
Se VR03<=AL44 Entao
VR01=5512,00-573,18-0,00
VR02=(((4.938,82(((4.938,82-0,00) x (15,00/100)) - (394,16 + 244,73)))) x (33,33/100))/(1- ((33,33/100) x (15/100)))
RESULTADO= 1.696,97
Passo a passo do cálculo da 2ª Etapa:
I - RESOLUÇÃO DO NUMERADOR
-
Imposto Bruto (Aliquita de 15% )
4938,82 * 0,15 - 740,823
-
Soma das Deduções ( Tabela + Dedução Adicionais/Linear):
394,16 + 244,73 - 638,89
-
IRRF sem dedução de Pensão
740,823 - 638,89 - 101,933
-
Base liquida de Cálculo:
4938,82 - 101,933 - 4836,887
-
Aplicação do Percentual da Pensão (33,33)
4836,887 * 0,3333 - 1612,134437
II - RESOLUÇÃO DO DENOMINADOR (FATOR DE INTERDEPENDENCIA)
-
Multiplicação dos Percentuais ( j * i):
0,3333 * 0,15 - 0,049995
-
Subtração da Unidade (1 - (j * i)):
1 - 0,49995 - 0950005
-
Resultado Final
VR02 - 1612,134437 - 1696,974687
--------------
0,950005
O Valor final arredondado é R$ 1696,97
Para maiores informações, acesse:
FP919 - Pensão alimentícia no recibo de férias
FP824 - Desconto de pensão alimentícia no recibo de 13º salário