Este Artigo contém as instruções sobre parametrizações e cálculo da Folha de 13º Salário para Empresas com desoneração integral e faturamento somente com receita bruta total.
Informações Adicionais: Na folha de 13º salário não há emissão de DARF Contr. Prev. Sobre Receita Bruta - Substituição Rec. Patronal.
Resolução
Cadastros de Empresas
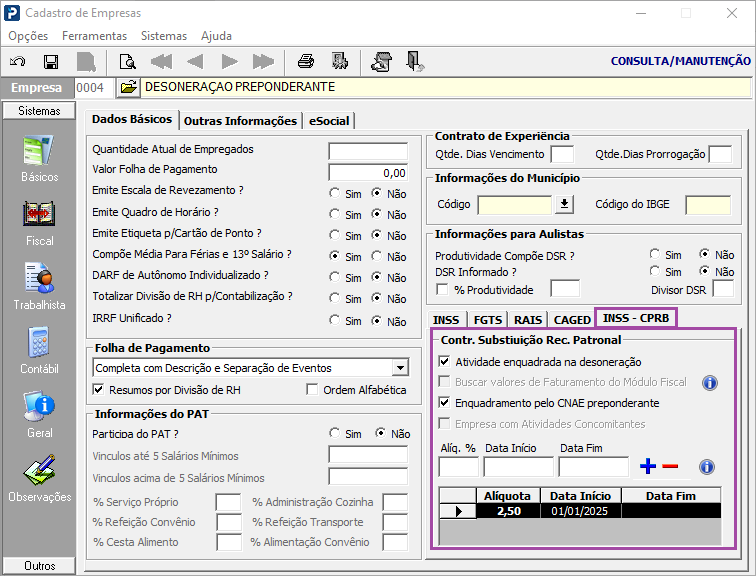
1- Acesse: Parâmetros Gerais > Cadastros > Cadastros de Empresas > Aba Trabalhista > INSS - CPRB
2- Verificar se a Empresa está devidamente enquadrada na desoneração.
3- Empresa desonerada com faturamento bruto total, deve ter a data início e fim, quando houver.
4- No exemplo abaixo, a Empresa iniciou desoneração em 01/01/2025, sem data fim informada, ou seja, atualmente é enquadrada na desoneração:
Emissão de Recibos 13º Salário
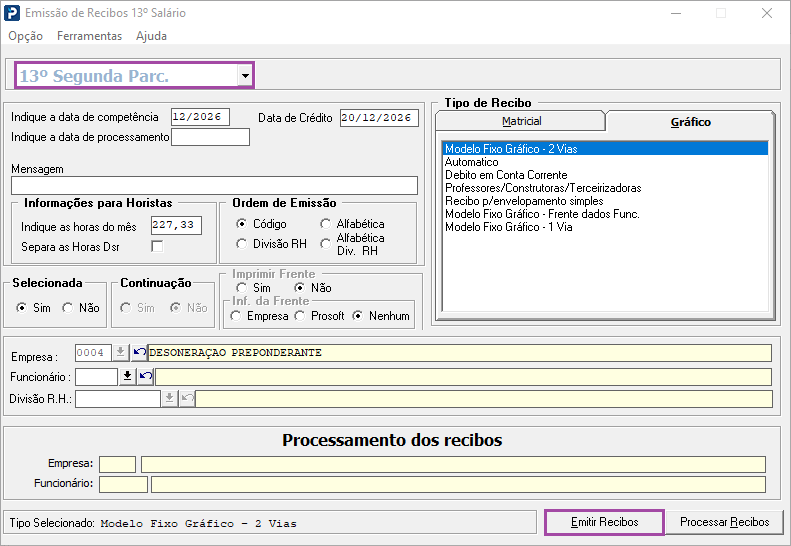
1- Acesse: Social > Folha de Pagamento > Processamentos > Processamento de Recibos / Resumos > Emissão de Recibos 13º Salário
2- Processar Recibos de 13º Salário Segunda Parcela ou Parcela Única.
Resumo de Tributos
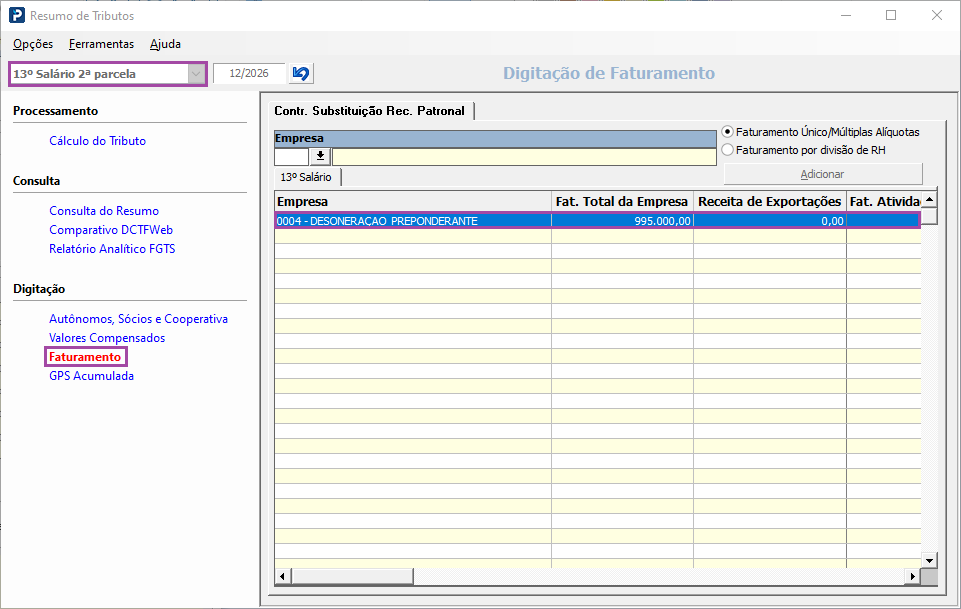
1- Acesse: Social > Folha de Pagamento > Processamentos > Processamento de Recibos/Resumos > Resumo de Tributos > Aba Digitação de Faturamento
2- No resumo da 2ª Parcela de 13º Salário, informar a Empresa e em seguida selecionar a opção “Adicionar”.
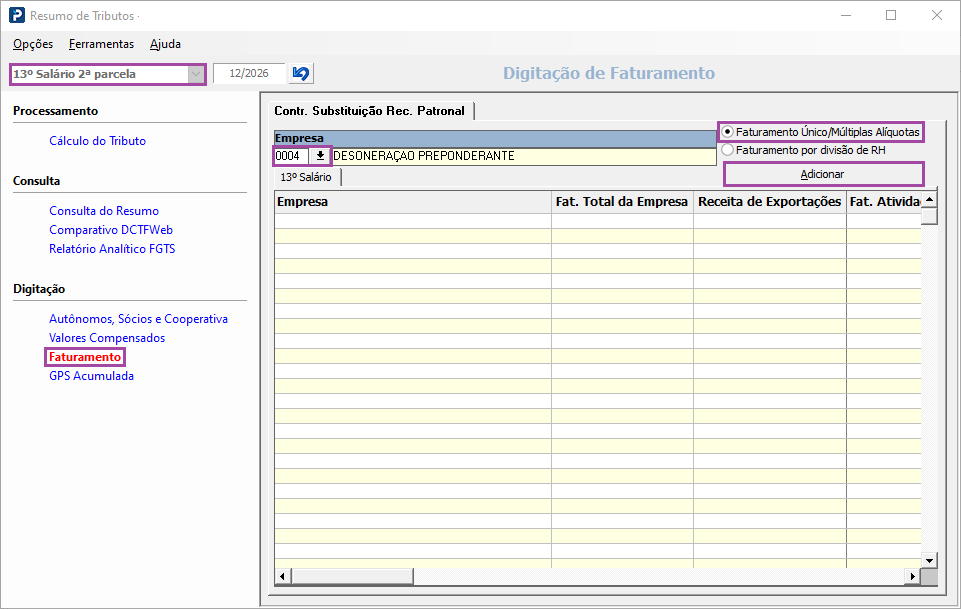
3- Digitar o faturamento total acumulado da Empresa, referente aos últimos 12 meses.
4- Em seguida, grave as informações.
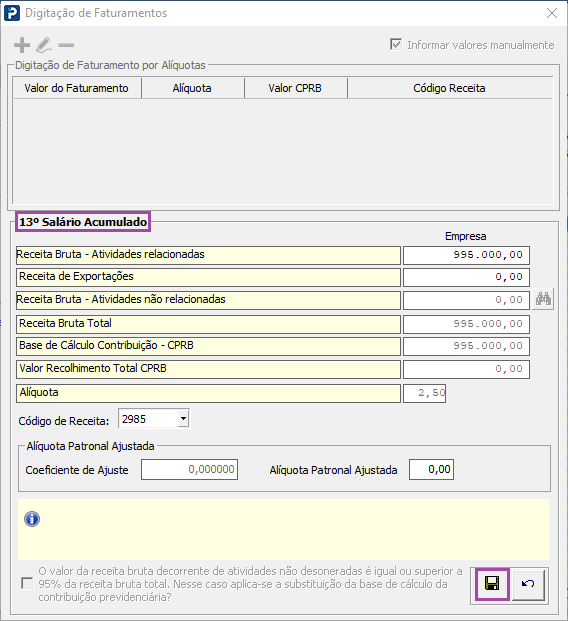
5- Após realizar a gravação, conforme orientação acima, o faturamento será apresentado da seguinte maneira:
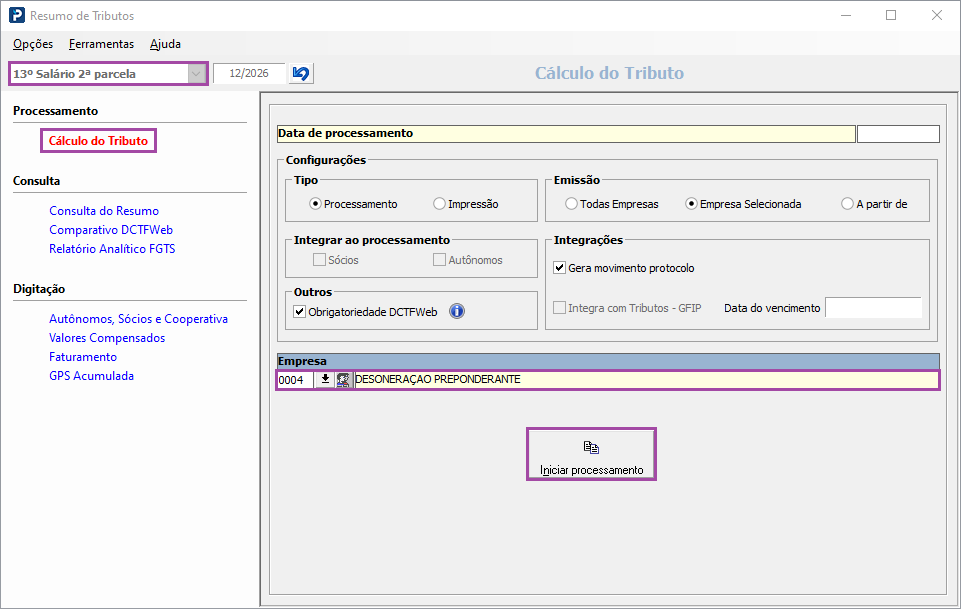
6- Na Aba Cálculo do Tributo, informe o código da Empresa, em seguida selecione a opção “Iniciar processamento”.
Folha de Pagamento
1- Acesse: Social > Folha de Pagamento > Relatório do Recibo > Folha de Pagamento > 13º Segunda Parcela
2- Processar a Folha de 13º salário.
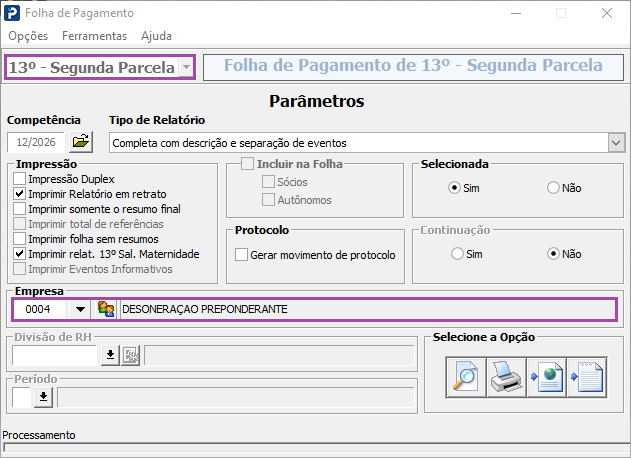
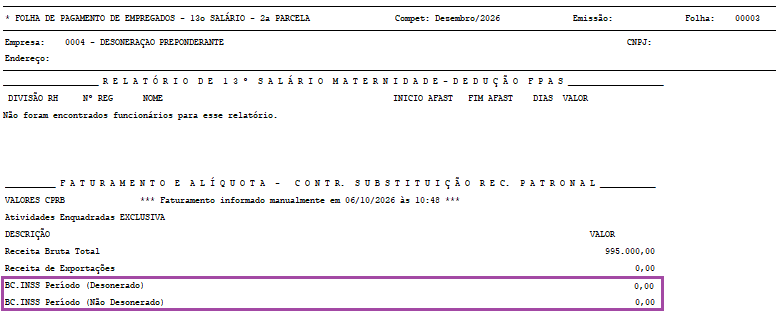
3- No exemplo utilizado, a Empresa está enquadrada na desoneração desde 01/01/2025 e a Folha de 13º Salário foi processada na competência 12/2026. Como a empresa desonerou o ano todo,
não será apresentado valor referente ao período não desonerado, ou seja, todo o período será desonerado.
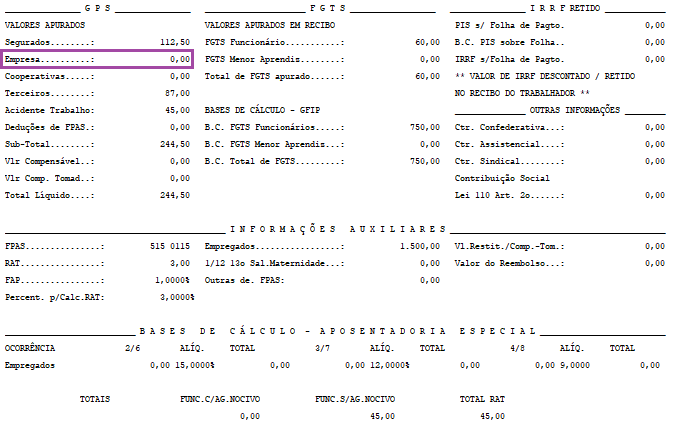
4- Esta informação pode ser consultada na última página da Folha de 13º Salário:
Exercícios 2025 / 2026 / 2027:
-
De acordo com o Art. 9º-A, da Lei 14.973/2024, nos exercícios de 2025 a 2027, as empresas enquadradas na Desoneração da Folha de Pagamento poderão contribuir sobre o valor da receita bruta, em substituição parcial à contribuição previdenciária patronal sobre a folha de pagamento a folha de pagamento.
De acordo com o Art. 9º-A - § 1º A partir de 1º de janeiro de 2025 até 31 de dezembro de 2027, para fins de cálculo do valor devido sob o regime da substituição parcial, as contribuições previstas nos incisos I e III do caput do art. 22 da Lei nº 8.212, de 24 de julho de 1991, não incidirão sobre as remunerações pagas, devidas ou creditadas a título de décimo terceiro salário.
Cálculo realizado período desonerado e não desonerado:
Período (Desonerado):
Base de INSS / Avos de direito * Avos com desoneração
Período (Não Desonerado):
Base de INSS / Avos de direito * Avos sem desoneração
Cálculo da parte empresa:
Cálculo da Parte Empresa Período não desonerado
BC. INSS Período não desonerado * 20%
Cálculo da Parte Empresa Período desonerado
Sobre o período desonerado, não haverá valor de parte empresa, pois a empresa é 100% desonerada.
Parte Empresa = Cálculo da Parte Empresa Período não desonerado + Cálculo da Parte Empresa Período desonerado
No eSocial não realiza essa proporcionalidade, o eSocial considera apenas a divisão que o funcionário está nesse momento, no momento de processamento.
5- Na Guia GPS da Folha de Pagamento de 13º Salário, podemos observar que não haverá recolhimento dos 20% da parte patronal, pois a empresa é 100% desonerada, conforme demonstrado abaixo.