

Este artigo orienta sobre a parametrização e cálculo do 13º salário para empresas com atividades concomitantes que não se enquadram mais na Desoneração da Folha de Pagamento.
Resolução
Na folha de 13º salário não há emissão de DARF Contr. Prev. Sobre Receita Bruta - Substituição Rec. Patronal.
Para apuração do Período Desonerado e Não Desonerado de 13° Salário, além da data início e final de enquadramento da empresa na desoneração, será considerado o período de alocação dos funcionários no exercício (empresas que trabalham com divisão de RH).
Cadastro de Empresas
1- Acesse: Parâmetros Gerais > Cadastros > Cadastro de Empresas
2- Informe a empresa
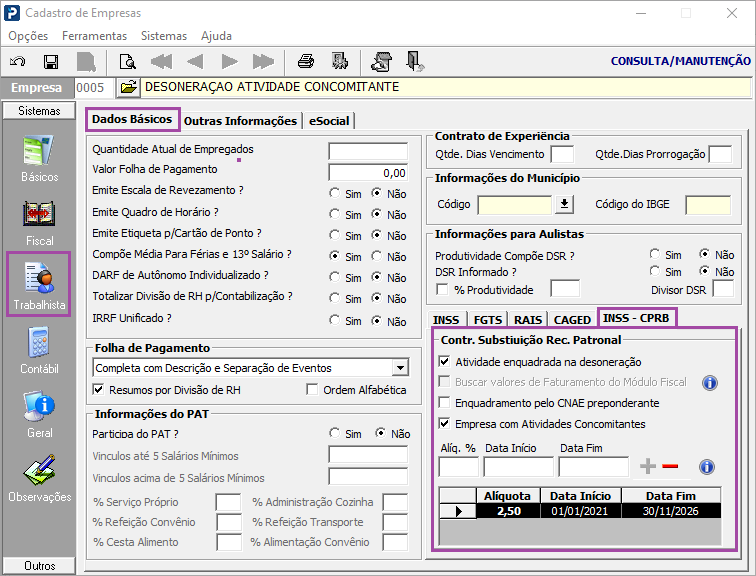
3- Clique na guia Trabalhista > guia Dados Básicos > guia INSS – CPRB
4- Informe a data fim da desoneração. Neste exemplo a empresa desonerou até 30/11/2026.
5- Acesse: Social > Folha de Pagamento > Processamentos > Processamento de Recibos / Resumos > Emissão de Recibos de 13º Salário
6- Processe Recibos de 2ª Parcela de 13º ou Parcela Única.
7- Para que seja calculada a Desoneração, os recibos devem ter sidos processados posteriormente ao preenchimento da data final no cadastro de empresa.
8- Acesse: Social > Folha de Pagamento > Processamentos > Processamento de Recibos/Resumos > Resumo de Tributos
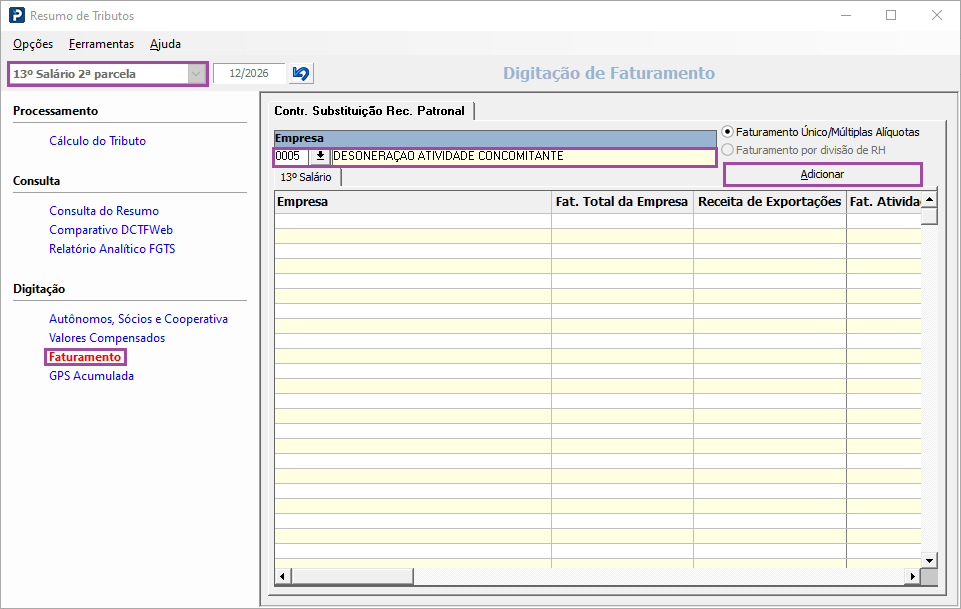
9- No resumo da 2ª parcela de 13º salário, guia digitação de Faturamento, informe a empresa e clique em adicionar.
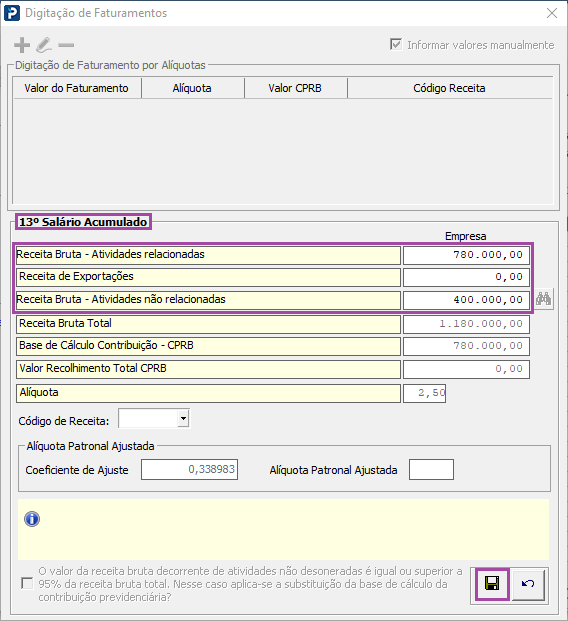
10- Para os casos de Empresas com Atividades Concomitantes, informe o valor nos campos “Receita Bruta Total” e “Receita Bruta - atividades não relacionadas” e clique em salvar.
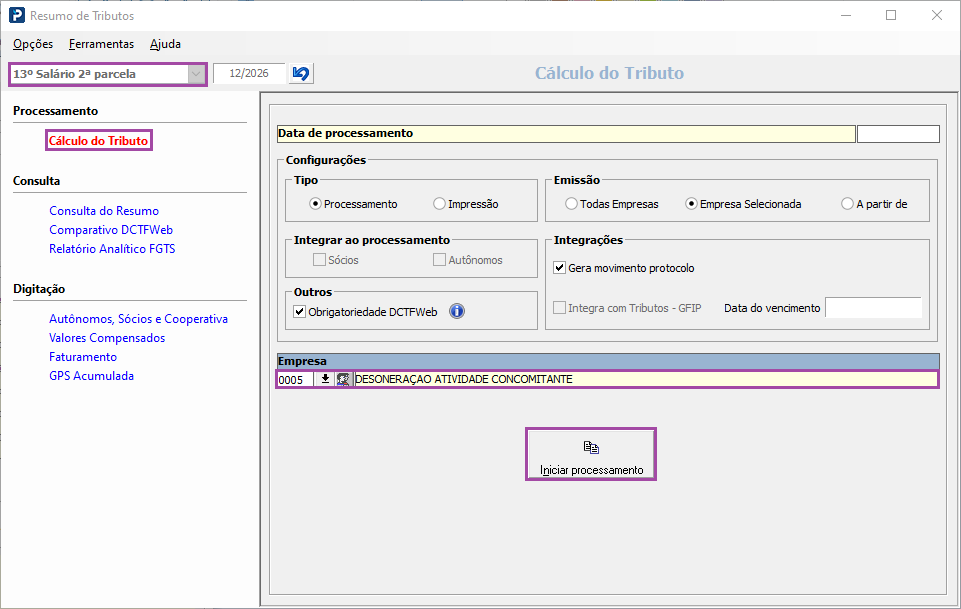
11- Clique na guia Cálculo do Tributo
12- Informe a empresa
13- Clique em Iniciar processamento
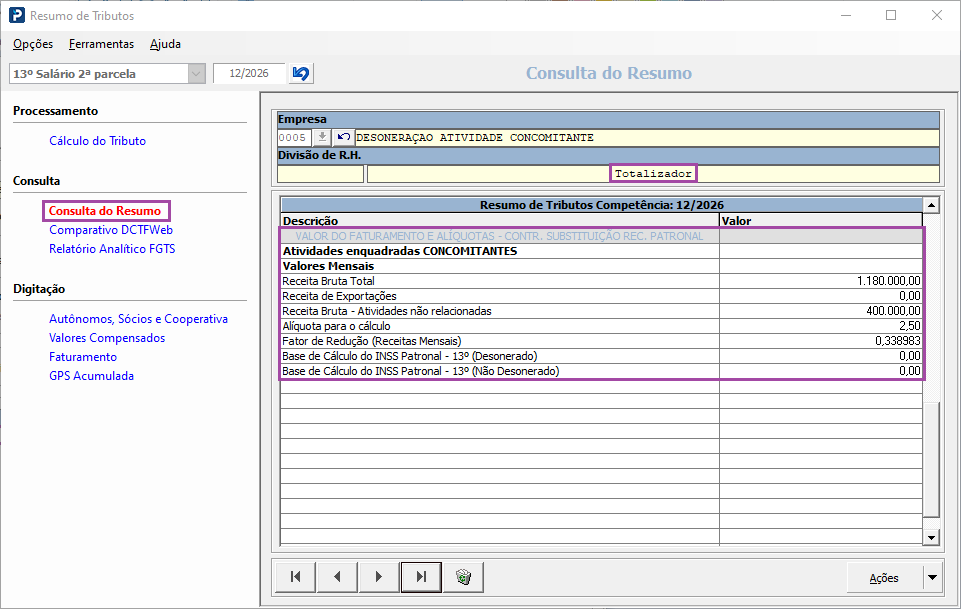
14- Clique na guia Consulta do Resumo
15- Informe a empresa
16- Clique na guia Totalizador verifique o valor apresentado
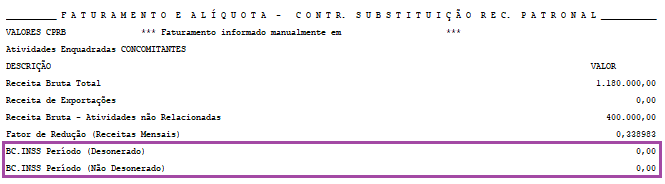
17- Acesse: Social > Folha de Pagamento > Relatórios do Recibo > Folha de Pagamento
Informações adicionais: neste caso a desoneração é proporcional, é demonstrado Base de INSS Proporcional conforme relatório da folha de pagamento. Esta proporcionalidade será calculada conforme a data início, data fim da desoneração e a data de admissão do funcionário, verificando afastamentos e faltas, assim como é realizado o cálculo do recibo do 13º Salário.
Exercícios 2025 / 2026 / 2027:
-
De acordo com o Art. 9º-A, da Lei 14.973/2024, nos exercícios de 2025 a 2027, as empresas enquadradas na Desoneração da Folha de Pagamento poderão contribuir sobre o valor da receita bruta, em substituição parcial à contribuição previdenciária patronal sobre a folha de pagamento a folha de pagamento.
De acordo com o Art. 9º-A - § 1º A partir de 1º de janeiro de 2025 até 31 de dezembro de 2027, para fins de cálculo do valor devido sob o regime da substituição parcial, as contribuições previstas nos incisos I e III do caput do art. 22 da Lei nº 8.212, de 24 de julho de 1991, não incidirão sobre as remunerações pagas, devidas ou creditadas a título de décimo terceiro salário.
Cálculo realizado período desonerado e não desonerado:
Período (Desonerado): Janeiro a Novembro
Base de INSS / Avos de direito * Avos com desoneração
Período (Não Desonerado): Dezembro
Base de INSS / Avos de direito * Avos sem desoneração
Importante: A empresa possui atividade concomitante. Será calculada parte empresa, utilizando o fator de redução.
Cálculo da parte empresa:
Cálculo da Parte Empresa Período Não Desonerado
BC. INSS Período não desonerado * 20%
Cálculo da Parte Empresa Período Desonerado
Sobre o período desonerado, não haverá valor de parte empresa, pois a empresa é 100% desonerada.
Parte Empresa = Cálculo da Parte Empresa Período não desonerado + Cálculo da Parte Empresa Período desonerado
No eSocial não realiza essa proporcionalidade, o eSocial considera apenas a divisão que o funcionário está nesse momento, no momento de processamento.